
Shina narxlarining o‘sish omillari: xomashyo, yuk tashish (fraxt), EUDR
30.09.2026 holatiga ma’lumotlar ·
Axborot xati uchun xulosa
2025-yil oxiridan boshlab shina tannarxi va uni Yevropaga yetkazib berish narxi distribyutorlarga bog‘liq bo‘lmagan uchta sababga ko‘ra bir vaqtning o‘zida oshdi.
1. Xomashyo. Tabiiy kauchuk — taxminan 252 sent/kg, 2013-yildan beri eng yuqori ko‘rsatkich, 2025-yil oxiriga nisbatan taxminan +48%. Brent nefti +58%, Yevropadagi gaz (TTF) +130%, butadiyen va SBR chorakda +30-65%, texuglerod +12-20%, Yevropa Ittifoqidagi po‘lat taxminan +20%.
2. Yuk tashish. Hormuz bo‘g‘ozi 28-fevraldan beri amalda yopiq, Qizil dengiz yana xavfli — Hindistondan kelayotgan kemalar Afrikani aylanib o‘tishga majbur (+10-14 kun). Kema yoqilg‘isi +49%, liniyalarning favqulodda ustamalari Hindistondan Shimoliy Yevropaga 40 futlik konteyner uchun 2500-4900 dollargacha yetmoqda.
3. EUDR. 2026-yil 30-dekabrdan boshlab Yevropa Ittifoqiga olib kiriladigan tabiiy kauchukdan tayyorlangan har bir shinalar partiyasi plantatsiya uchastkasigacha tasdiqlangan kuzatuvchanlikka ega bo‘lishi shart — bu butun ta’minot zanjiri bo‘ylab yangi majburiy xarajat moddasidir.
Ba’zi omillar o‘z cho‘qqisidan pasaydi (neft, iyul oyidan beri Osiyo-Yevropa o‘rtasidagi spot yuk tashish), ammo ko‘rsatkichlar inqirozdan oldingi darajadan bir necha barobar yuqoriligicha qolmoqda, xomashyo yetkazib beruvchilar esa 1-oktyabrdan narxlar yana oshishini e’lon qilishmoqda.
1. Xomashyo
2025-yil oxiridan boshlab shinalarning barcha asosiy tarkibiy qismlari qimmatlashdi; eng sezilarlisi — tabiiy kauchuk va neft hamda gazdan olinadigan barcha mahsulotlar.
|
Xomashyo |
Ko‘rsatkich |
Oldin → Hozir |
O‘zgarish |
O‘sish sabablari |
|
Tabiiy kauchuk |
Fyuchers, sent/kg |
≈170 (2025-yil oxiri, baho) → 252 (29.09) |
≈ +48%, +46% y/y |
Tailandda yomg‘ir va El-Ninyo, Tailand eksporti 8 oy ichida -10%; 2013-yildan beri eng yuqori ko‘rsatkich |
|
Sintetik kauchuk SBR |
Xitoy, $/t |
1 749 (yanvar) → 2 292 (mart) |
1-chorak uchun +31% |
Fors ko‘rfazidan nafta; 2-chorakda qisman korreksiya (-6%) |
|
Butadiyen (SBR/BR uchun xomashyo) |
Yevropa |
choraklik o‘rtacha ko‘rsatkichlar |
2-chorak uchun +50-68% |
Nafta krekingining qisqarishi; iyun oyida cho‘qqilardan qaytish |
|
Texuglerod (qurum) N220 |
FOB Tsindao / Jamnagar |
choraklik o‘rtacha ko‘rsatkichlar |
1-chorak uchun +12-13%, Hindistonda mart oyida +20% |
Xomashyo — og‘ir neft qoldiqlari; Birla Carbon 1.10.2026-yildan boshlab +15% gacha |
|
Po‘lat (issiq prokat) |
Shimoliy Yevropa, €/t EXW |
≈620 (yanv.) → 720–750 (sent.) |
≈ +17-20% |
1.07 dan boshlab Yevropa Ittifoqi kvotalari ikki baravarga qisqartirildi, CBAM 2026-yil yanvaridan boshlab |
|
Brent nefti |
$/barrel |
60,85 (31.12.2025) → ~96 (29.09) |
+58%, bahordagi eng yuqori ko‘rsatkich $126 |
Hurmuz bo‘g‘ozining yopilishi |
|
TTF gazi (zavodlar energiyasi) |
€/MVt·soat |
≈30 (yanv.) → 69-73 (sentyabr oxiri) |
≈ +130% |
Yevropa Ittifoqi omborlari ~71% (me’yor 87% bo‘lganda), Qatar STG ta’minotidagi uzilishlar |
Shina og‘irligi bo‘yicha taxminan 40-50% kauchukdan (tabiiy va sintetik), yana taxminan uchdan bir qismi texuglerod va po‘latdan (tipik retseptura bo‘yicha mo‘ljal) iborat, shuning uchun xomashyo narxining o‘sishi deyarli to‘g‘ridan-to‘g‘ri tannarxga o‘tadi. Qishloq xo‘jaligi, sanoat va yuk avtomobillari shinalarida tabiiy kauchuk ulushi yengil avtomobillar shinalariga qaraganda yuqori, demak, uning narxiga sezgirlik ham yuqoriroq.
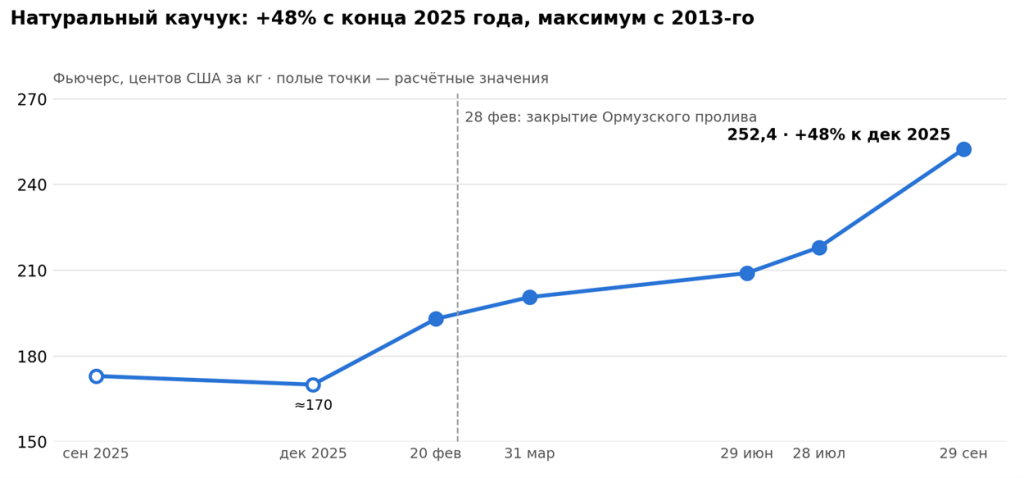
Manba: Trading Economics (tabiiy kauchuk fyucherslari, CFD); 2025-yil sentyabr va dekabr — yillik o‘zgarish va XVF ma’lumotlari asosida hisob-kitob qilingan
O‘sish sentyabr oyida tezlashdi: Tailanddagi yomg‘irlar, Abidjan portining (Kot-d’Ivuar) haddan tashqari yuklanishi va Xitoyga avgust oyidagi kauchuk importining so‘nggi 6 yil ichidagi eng past ko‘rsatkichi.
2. Fraxt Hindiston → Yevropa
2026-yilda Hindistondan Shimoliy Yevropaga konteyner tashish yanvardagiga qaraganda bir necha barobar qimmatga tushadi va buning asosiy sababi Hurmuz bo‘g‘ozi atrofidagi urushdir.
Hurmuz bo‘g‘ozi. 2026-yil 28-fevraldan boshlab bo‘g‘oz tijorat kemalari qatnovi uchun amalda yopildi. Sentyabr oyida u orqali haftasiga 55 ga yaqin kema o‘tmoqda, urushdan oldin esa bu ko‘rsatkich qariyb 910 tani tashkil qilardi (-94%). Maersk, MSC, Hapag-Lloyd, ONE, COSCO Fors ko‘rfaziga o‘tish va bron qilishni to‘xtatdi.
Qizil dengiz va Yaxshi Umid burni. Husiylar hujumlarni qayta boshladi, shu sababli Hindistondan Yevropaga boradigan kemalar hamon Afrikani aylanib o‘tmoqda: yo‘lga +10-14 kun qo‘shiladi, ko‘proq yoqilg‘i sarflanadi, flot aylanmasi kamayadi. Avgust-sentyabr oylarida MSC va Maersk Qizil dengiz orqali faqat ayrim xizmatlarni qaytardi.
Yoqilg‘i. Singapurda VLSFO kema yoqilg‘isi narxi yanvar oyi oxiridagi 585 dollar/tonnaga nisbatan 874 dollar/tonnani (24.09) tashkil etdi (+49%). Bahorda Singapur va Rotterdam o‘rtasidagi narxlar farqi rekord darajaga yetdi - tonnasiga 362 dollar: Osiyo Yevropaga qaraganda ko‘proq zarar ko‘rdi. Liniyalar har bir konteyner uchun 200-500 dollarlik favqulodda yoqilg‘i ustamalarini, shuningdek, EU ETS va FuelEU’ni joriy etdi.
Hindiston-Yevropa liniyasida favqulodda ustamalar. Asosiy stavkadan tashqari, liniyalar favqulodda vaziyat uchun alohida ustama (ECS) undirmoqda. Maersk’da Shimoli-g‘arbiy Hindistondan (Mundra, Nava-Sheva) Shimoliy Yevropaga 40 futlik konteyner uchun bu ustama 21-sentyabrgacha 3 700 dollarni, 22-sentyabrdan boshlab esa 2 500 dollarni; Janubiy va Sharqiy Hindistondan esa 1-oktyabrdan boshlab 4 900 va 3 900 dollarni tashkil etdi.
Portlar va kemalardagi joylar. Yaqin Sharqqa yuklar endi G‘arbiy Hindiston portlarida qayta yuklanmoqda, bu esa Nava-Sheva va Mundrada navbatlarni keltirib chiqarmoqda; Xitoy → Nava-Sheva stavkalari urushning birinchi oyida deyarli 70 foizga oshdi. Yirik kemalar daromadliroq Tinch okeaniga yo‘l olmoqda, Hindiston–Yevropa liniyasi kamroq quvvat olmoqda, void calls (qatnovlarning bekor qilinishi) va bo‘sh konteynerlar bilan bog‘liq uzilishlar ko‘paymoqda.
Adolat yuzasidan: Osiyo → Shim. Yevropa spot narxlari 1-iyuldan beri 29 foizga (40’ uchun 3 945 dollargacha) pasaydi va Maersk sentyabr oyi oxiridan boshlab ECSni pasaytirmoqda. Ammo bozor inqirozdan oldingi darajaga qaytmadi, bo‘g‘oz esa yopiqligicha qolmoqda.
Fraxt bo‘yicha eng ishonchli grafik — 2025-yil dekabr oyidan boshlab oyma-oy Mundra / Nava-Sheva → Riga / Gdansk yo‘nalishidagi o‘z stavkalarimiz (5-bo‘limga qarang).
3. EUDR — qisqacha
2026-yil 30-dekabrdan boshlab Yevropa Ittifoqiga tabiiy kauchukdan tayyorlangan yangi shinalar, kameralar va boshqa mahsulotlarni, agar kauchuk 31.12.2020 yildan keyin kesib yuborilgan o‘rmonlarda yetishtirilmaganligi isbotlanmasa, olib kirish taqiqlanadi. Kichik korxonalar va mikrofirmalar uchun esa bu talab 2027-yil 30-iyundan kuchga kiradi.
Bu nima. Yevropa Ittifoqining 2023/1115-sonli "O‘rmonsizlanishga olib kelmaydigan mahsulotlar" (EUDR) to‘g‘risidagi reglamenti. U yettita mahsulotga, jumladan, kauchukka taalluqli. Ikki marta kechiktirildi; 2026-yil sentyabr oyida ro‘yxatga aniqlik kiritildi: tiklangan va ishlatilgan shinalar, konveyer lentalari va boshqa rezinatexnika buyumlari (RTI) chiqarib tashlandi, yangi pnevmatik shinalar (4011) va kameralar (4013) qoldi. Sintetik kauchuk EUDR ta’siriga tushmaydi.
Mohiyati. Har bir partiya ma’lum bir plantatsiya uchastkasigacha (geokoordinatalar) kuzatilishi, kelib chiqish mamlakati qonunlariga ko‘ra qonuniy bo‘lishi va Yevropa Ittifoqining TRACES tizimida tegishli ehtiyotkorlik deklaratsiyasi (DDS) bilan birga kelishi shart. Hujjatlar 5 yil saqlanadi.
Zanjir:
1. Fermer / plantatsiya — uchastkaning geolokatsiyasi, o‘rmon kesilmaganligini tasdiqlash.
2. Yig‘uvchi va qayta ishlovchi (TSR/RSS zavodlari) — "toza" kauchukni kuzatib bo‘lmaydigan kauchuk bilan aralashtirmasdan alohida hisobga olish.
3. Shina zavodi (Hindiston va boshqalar) — faqat tasdiqlangan xomashyoni xarid qilish, har bir model bo‘yicha tabiiy kauchuk ulushini hisobga olish.
4. YI importyori — mahsulotni YI bozoriga birinchi bo‘lib chiqaradi va har bir yetkazib berish bo‘yicha DDS taqdim etadi.
5. Distribyutorlar va dilerlar — deklaratsiya raqamlarini saqlaydilar, tovarni faqat ular bilan qabul qiladilar.
Nima uchun bu qo‘shimcha xarajatlar hisoblanadi:
• Tabiiy kauchukning asosiy qismi (sanoat hisob-kitoblariga ko‘ra, taxminan 85%) kichik fermerlar tomonidan yetishtiriladi; millionlab maydonlarni xaritalash, auditlar va sertifikatlash pul talab qiladi, tasdiqlangan kauchuk esa ustama bilan sotiladi.
• Har bir bosqichda "EUDR bo‘yicha toza" xomashyoning alohida logistikasi va saqlanishi.
• IT tizimlari, komplayens bo‘yicha xodimlar, importyorda har bir partiya bo‘yicha deklaratsiyalar.
• Hujjatlar to‘liq bo‘lmaganda bojxonada o‘tkazishning kechikishi yoki rad etilishi xavfi — bu esa ombor, bekor turib qolish va jarimalar demakdir.
Byudjet va o‘rtacha narxli ishlab chiqaruvchilar uchun tabiiy kauchuk tannarxning 15-20 foizini tashkil etadi, premium ishlab chiqaruvchilarda esa bu ko‘rsatkich 7-8 foizni tashkil etadi, shuning uchun EUDR xomashyosi uchun ustama aynan ular uchun sezilarliroqdir. Ustamaning aniq miqdorini yetkazib beruvchilarimizning xatlaridan olgan ma’qul (5-bo‘limga qarang).
4. Prognoz: 2026-yil 4-chorak — 2027-yil boshi
2025-yil oxiridagi narxlarga tezda qaytish kutilmayapti: cho‘qqilar ortda qoldi, ammo darajalar yuqoriligicha qolmoqda, EUDR esa doimiy xarajat moddasini qo‘shmoqda.
• Kauchuk. Trading Economics tahlilchilari chorak oxiriga kelib ~254 sent/kg, 12 oydan so‘ng esa ~273 sent bo‘lishini kutishmoqda. ANRPK ketma-ket oltinchi yil talabning taklifdan oshib ketishini prognoz qilmoqda.
• Texuglerod. Birla Carbon 2026-yil 1-oktyabrdan boshlab Osiyoda narxlarni 15% gacha ko‘tarmoqda — buning ta’siri Q4–Q1 da shinalarga yetib boradi.
• Energiya. Yevropa Ittifoqidagi gaz omborlari so‘nggi 5 yilga qaraganda yomonroq to‘lgan; bozor 2026-yil Q4 – 2027-yil Q1 da TTF taxminan 60 yevro/MVt·soat bo‘lishini, ya’ni yil boshidagidan ikki baravar yuqori bo‘lishini kutmoqda.
• Po‘lat. Yevropa Ittifoqi va CBAM kvotalari narxlarni ushlab turibdi; Shimoliy Yevropa kombinatlari sentyabr oyi uchun hajmlarni sotib bo‘ldi.
• Fraxt. Ustamalar asta-sekin pasaymoqda, ammo bo‘g‘oz yopiq, Qizil dengiz xavfsiz emas — har qanday keskinlashuv stavkalarni tezda yuqoriga qaytaradi.
• EUDR. 2026-yil 30-dekabrdan boshlab majburiy, yangi muddatni ko‘chirishlar rejalashtirilmayapti — kuzatuv xarajatlari Yevropa Ittifoqi bozorida shina narxining doimiy qismiga aylanadi.
Manbalar
• Kauchuk: Trading Economics — Rubber, TE, 2026-yil fevral, TE, 2026-yil iyul, Procurement Resource
• SBR, butadiyen: Procurement Resource — SBR, Price-Watch — butadiyen
• Texuglerod: Birla Carbon, Cabot, Orion
• Po‘lat: S&P Global Platts, SteelRadar
• Neft va gaz: Reuters — Brent 31.12.2025, Euronews — TTF, Trading Economics — EU Gas
• Ormuz: Congress.gov CRS, Windward, straits.live
• Fraxt: Maersk — ECS, MSC, Freightos, Sourcing Journal / Xeneta, IndexBox / Xeneta, Suaid Global
• Yoqilg‘i: OilPriceAPI — Singapur, OilPriceAPI — yanvar, MarineLink
• EUDR: EC Access2Markets, Polygon One, Columbia Threadneedle